1. Un délai exceptionnel de 30 jours pour déclarer les dommages
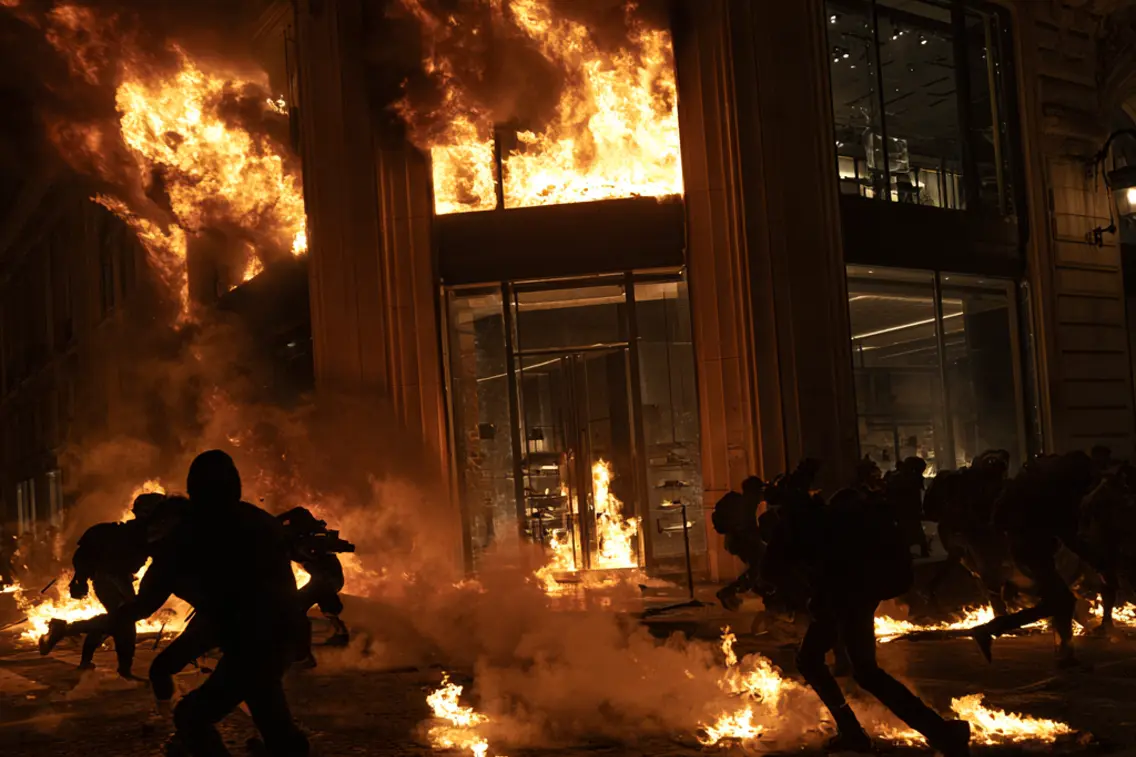
Dans un communiqué daté du 19 octobre 2026, France Assureurs aurait annoncé un engagement des assureurs à porter à 30 jours le délai de déclaration des sinistres liés aux violences du 17 octobre.
En application de l'article L. 113-2 du Code des assurances, le délai de déclaration prévu au contrat ne peut, en principe, être inférieur à cinq jours ouvrés. Ce délai minimal est notamment ramené à deux jours ouvrés en cas de vol.
Sous réserve de confirmation des modalités de l'engagement annoncé, les entreprises concernées pourraient ainsi bénéficier d'un délai exceptionnel de 30 jours pour déclarer les dommages liés à ces événements.
Cette mesure présenterait un intérêt particulier pour les commerçants qui ne peuvent pas accéder immédiatement à leurs locaux ou qui doivent encore identifier l'ensemble des dommages subis.
Il convient néanmoins de distinguer deux étapes : la déclaration initiale du sinistre et l'évaluation définitive des pertes. Une entreprise peut signaler rapidement les faits à son assureur, puis compléter son dossier à mesure que les inventaires, devis et justificatifs deviennent disponibles, selon les modalités convenues avec lui.
Attention : ce délai exceptionnel de 30 jours, s'il est confirmé, constitue un engagement ponctuel des assureurs concernés. Il ne correspond pas à une modification générale et permanente des délais prévus par le Code des assurances. Son champ d'application et son point de départ doivent être vérifiés auprès de l'assureur.
2. Des expertises et des indemnisations accélérées
Au-delà de la prolongation du délai de déclaration, les assureurs auraient également annoncé des mesures destinées à accélérer le traitement des dossiers.
Ces mesures viseraient notamment à mobiliser les compagnies d'assurance et les cabinets d'expertise afin d'organiser plus rapidement les visites nécessaires à l'évaluation des dommages.
Une attention particulière pourrait également être accordée aux situations les plus sensibles, notamment celles des entreprises confrontées à des difficultés économiques importantes à la suite des violences.
Pour un commerçant dont la boutique a été vandalisée, une expertise rapide peut faciliter l'organisation des réparations et contribuer à accélérer la reprise de l'activité.
Il ne s'agit cependant pas d'une garantie d'indemnisation immédiate ni de l'instauration d'un délai légal spécifique de règlement. Le traitement du dossier dépend notamment de la nature des dommages, des garanties souscrites, des conditions contractuelles et des éléments nécessaires à l'évaluation des pertes.
3. Les entreprises peuvent demander un acompte sur leur indemnisation
Une autre mesure annoncée concernerait la facilitation du versement d'acomptes aux assurés confrontés aux situations les plus difficiles.
Cette possibilité peut présenter un intérêt majeur pour les entreprises dont la trésorerie est fragilisée par les violences urbaines.
Un commerçant peut, par exemple, devoir financer rapidement la sécurisation de son établissement, le remplacement d'une vitrine ou certaines réparations indispensables à la réouverture.
Lorsque le sinistre relève des garanties du contrat et que le principe d'une indemnisation peut être établi, le versement d'un acompte peut contribuer à couvrir une partie des dépenses avant le règlement définitif du dossier.
L'acompte n'est toutefois pas automatique. Son attribution, son montant et ses modalités dépendent notamment de l'examen du sinistre, des garanties mobilisables et des dispositions contractuelles applicables.
L'engagement annoncé viserait à faciliter le versement de ces acomptes dans certaines situations, sans instaurer un droit général à une avance forfaitaire pour tous les assurés.
4. Quels dommages peuvent être couverts par l'assurance professionnelle ?
Les violences urbaines peuvent entraîner plusieurs catégories de dommages pour les entreprises. Leur prise en charge dépend des garanties effectivement souscrites et des conditions prévues au contrat.
Les dommages matériels
Une assurance multirisque professionnelle peut couvrir les dégradations causées aux locaux, aux équipements et aux marchandises, notamment lorsque le contrat comporte une garantie adaptée aux émeutes et mouvements populaires.
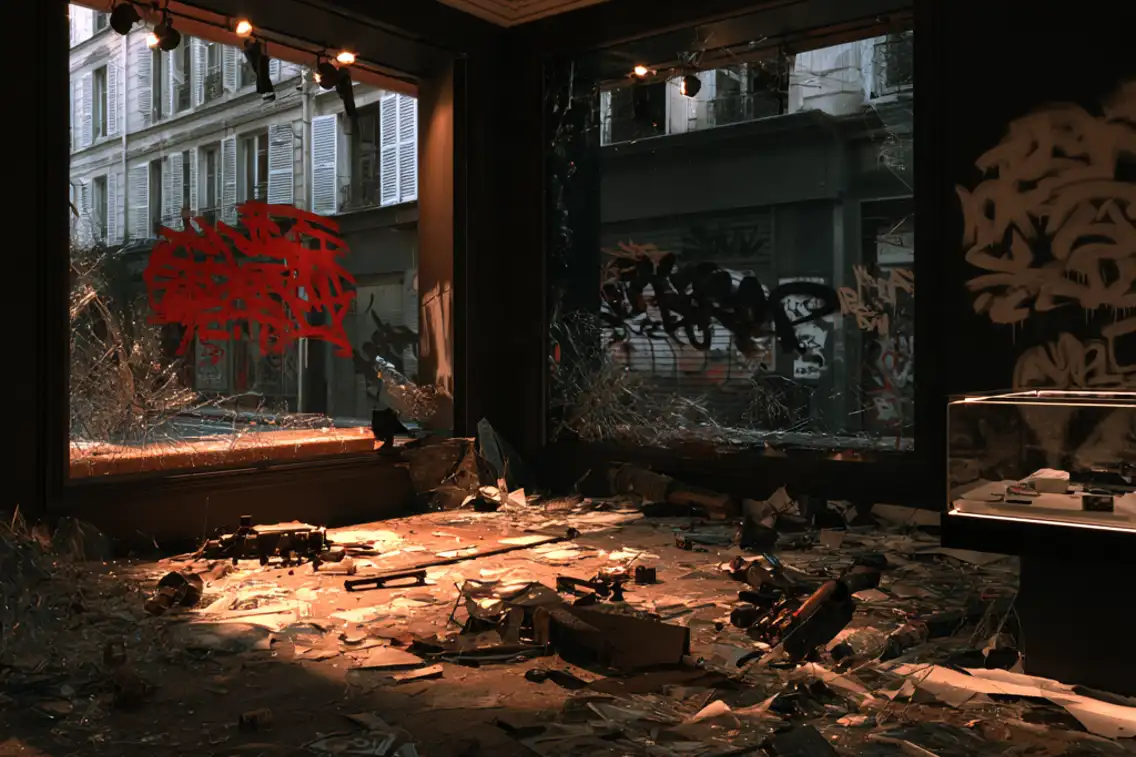
Selon les conditions contractuelles, cette couverture peut concerner les vitrines brisées, le mobilier détruit, les équipements détériorés ou les stocks endommagés.
Il convient de vérifier les événements garantis, les exclusions, les plafonds d'indemnisation, les franchises applicables ainsi que les éventuelles conditions particulières de mise en œuvre des garanties.
Les vols et les pillages
Les marchandises dérobées lors des violences peuvent éventuellement être indemnisées au titre des garanties vol ou émeutes et mouvements populaires, selon les dispositions du contrat.
Cette prise en charge n'est cependant pas systématique. Certains contrats prévoient des conditions particulières concernant les circonstances du vol, les moyens de protection exigés, les modalités de déclaration ou les justificatifs à fournir.
Il est notamment important de vérifier si les vols commis à l'occasion d'émeutes ou de mouvements populaires sont couverts, exclus ou soumis à des conditions spécifiques.
Les pertes d'exploitation
Une entreprise peut également subir une diminution de son chiffre d'affaires lorsque des dommages matériels l'obligent à interrompre ou à réduire temporairement son activité.
La garantie des pertes d'exploitation peut alors intervenir, sous réserve des conditions prévues au contrat.
En règle générale, cette garantie suppose l'existence d'un dommage matériel couvert ayant entraîné une interruption ou une réduction de l'activité.
L'indemnisation ne correspond toutefois pas automatiquement à la totalité du chiffre d'affaires non réalisé. Elle est calculée selon les modalités contractuelles, notamment à partir de la perte de marge brute assurée et, le cas échéant, des frais supplémentaires d'exploitation garantis.
Une fermeture préventive ou une baisse de fréquentation sans dommage matériel garanti ne donne donc pas automatiquement droit à une indemnisation. Une extension contractuelle spécifique peut toutefois prévoir une couverture dans certaines situations.
Les franchises, les éventuelles périodes de carence, les plafonds et la durée maximale d'indemnisation doivent également être vérifiés.
5. Quelles démarches effectuer après les violences du 17 octobre ?
Malgré l'éventuel allongement exceptionnel du délai de déclaration, les entreprises concernées ont intérêt à agir rapidement afin de préserver leurs droits et de faciliter l'instruction de leur dossier.
Déposer plainte
En cas de dégradations volontaires, de vols ou de pillages, il est recommandé de déposer plainte rapidement auprès des services de police ou de gendarmerie.
Le dépôt de plainte permet de documenter les faits et de disposer d'un justificatif susceptible d'être demandé par l'assureur lors de l'instruction du dossier, notamment lorsque la garantie vol est mobilisée.
Il est important de décrire précisément les dégradations, les vols éventuels et les circonstances connues.
Important : le dépôt de plainte ne doit pas retarder la déclaration du sinistre à l'assureur. Les deux démarches peuvent être engagées parallèlement, sous réserve des obligations prévues au contrat.
La déclaration peut être effectuée par les moyens acceptés par l'assureur et prévus dans les conditions contractuelles : espace client, téléphone, courriel, courrier postal ou tout autre canal de déclaration mis à disposition.
L'entreprise doit communiquer les informations disponibles sur les circonstances du sinistre, sa date, sa localisation et la nature des dommages constatés.
Il n'est pas nécessaire d'attendre que toutes les pertes soient définitivement chiffrées pour prendre contact avec son assureur.
Il est conseillé de conserver une preuve de la déclaration et, lorsque cela est possible, un accusé de réception.
Conserver les preuves des dommages
Les photographies, vidéos, factures d'achat, inventaires, documents comptables et devis de réparation peuvent faciliter l'évaluation des pertes.
Les professionnels doivent également conserver les justificatifs des dépenses engagées pour sécuriser les locaux ou éviter une aggravation des dommages.
Avant d'entreprendre des réparations importantes ou de jeter des biens détériorés, il est préférable de consulter l'assureur, sauf lorsque des mesures urgentes sont nécessaires pour assurer la sécurité ou limiter les conséquences du sinistre.
Les mesures conservatoires indispensables doivent être documentées afin de permettre à l'assureur d'en apprécier la nécessité et, le cas échéant, les conditions de prise en charge.
Demander un acompte si nécessaire
Lorsqu'une entreprise rencontre des difficultés de trésorerie importantes, elle peut signaler sa situation à son assureur et solliciter le versement d'un acompte sur l'indemnité susceptible de lui être due.
Il est utile de préciser les dépenses urgentes à engager, les conséquences économiques du sinistre et les justificatifs disponibles.
Cette démarche permet également d'attirer l'attention de l'assureur sur le caractère sensible de la situation.
Le versement d'un acompte reste soumis à l'examen du dossier et ne préjuge pas nécessairement du montant définitif de l'indemnisation.
6. Les mesures exceptionnelles modifient-elles les garanties d'assurance ?
Non. Les mesures exceptionnelles évoquées concernent les modalités de déclaration et de gestion des sinistres, notamment l'allongement du délai de déclaration, l'accélération des expertises et la facilitation du versement d'acomptes.
Elles ne doivent pas être interprétées comme une suppression générale des franchises ou une extension automatique des garanties contractuelles.
Une entreprise qui ne dispose pas d'une couverture adaptée aux dommages subis ne bénéficie donc pas nécessairement d'une indemnisation du seul fait de ces mesures.
De même, les plafonds d'indemnisation, les exclusions et les conditions de mise en œuvre des garanties continuent, en principe, de s'appliquer, sous réserve des éventuels aménagements expressément consentis par l'assureur.
La distinction est essentielle : les assureurs peuvent assouplir exceptionnellement certaines modalités de gestion des sinistres sans pour autant s'engager à indemniser tous les préjudices indépendamment des contrats souscrits.
Les événements du 17 octobre rappellent l'importance de vérifier régulièrement les garanties de son assurance professionnelle.
Pour les commerces exposés à des risques de dégradations, plusieurs éléments méritent une attention particulière : la présence d'une garantie émeutes et mouvements populaires, les conditions de couverture des vols, les montants assurés pour les marchandises et les équipements, ainsi que les modalités d'indemnisation des pertes d'exploitation.
Les professionnels doivent également vérifier les franchises applicables, les plafonds de garantie, les éventuelles périodes de carence et les obligations de prévention ou de protection prévues dans leur contrat.
Une assurance multirisque professionnelle adaptée à l'activité, à la valeur des biens et aux risques auxquels l'entreprise est exposée constitue un moyen de limiter les conséquences financières d'un sinistre majeur, dans les limites des garanties souscrites.
8. FAQ
Peut-on déclarer un sinistre sans connaître le montant définitif des dommages ?
Oui. Une première déclaration peut être effectuée à partir des informations disponibles. L'entreprise peut ensuite transmettre des justificatifs complémentaires et préciser le montant de ses pertes selon les modalités fixées avec l'assureur.
Les assureurs vont-ils supprimer les franchises ?
Aucune suppression générale des franchises ne peut être déduite des mesures exceptionnelles évoquées. Les franchises définies dans les contrats continuent, en principe, de s'appliquer, sauf disposition particulière ou décision expresse de l'assureur.
Est-ce qu'un commerçant peut recevoir une avance avant la fin de l'expertise ?
Oui, un acompte peut être sollicité avant le règlement définitif du sinistre. Son versement n'est toutefois pas automatique et dépend notamment de l'examen du dossier, des garanties applicables et des éléments permettant d'apprécier le montant de l'indemnité susceptible d'être due.
Une entreprise fermée plusieurs jours sera-t-elle indemnisée ?
Cela dépend des garanties souscrites et des circonstances de la fermeture. Une garantie des pertes d'exploitation peut intervenir lorsqu'un dommage matériel garanti provoque une interruption ou une réduction de l'activité, sous réserve des conditions contractuelles.
En l'absence de dommage matériel garanti, une indemnisation reste éventuellement possible si une extension spécifique du contrat couvre la situation concernée.