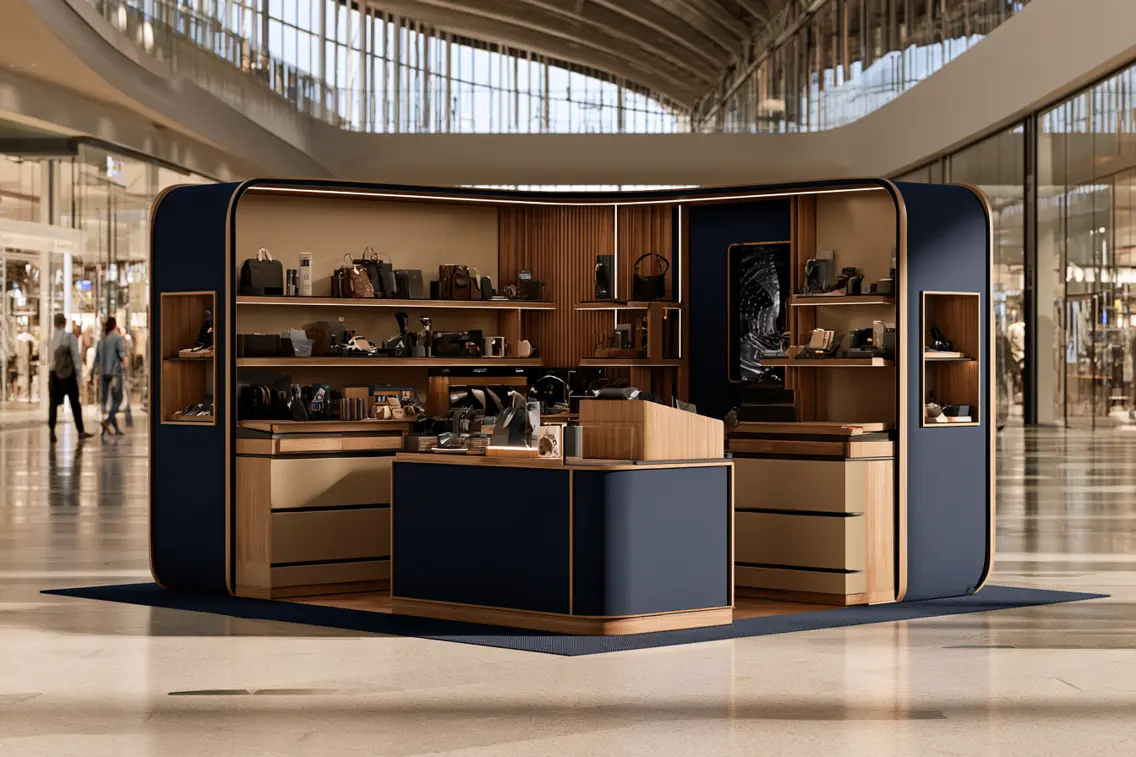
1. Quelles assurances pour un stand éphémère dans un centre commercial ?
Un stand temporaire reste une activité professionnelle à part entière. La courte durée de son exploitation ne supprime ni votre responsabilité à l'égard des tiers ni les risques de dommages matériels.
Plusieurs garanties peuvent être pertinentes :
| Assurance | Ce qu'elle couvre | Son intérêt |
|---|
| Responsabilité civile professionnelle (RC Pro) | Conséquences pécuniaires de la responsabilité de l'entreprise pour les dommages causés à des tiers dans le cadre de son activité, selon les garanties souscrites. | Prendre en charge certaines réclamations dans les limites et conditions du contrat. |
| Responsabilité civile exploitation (RCE) | Dommages corporels, matériels et immatériels consécutifs causés à des tiers pendant l'exploitation. Certains dommages immatériels non consécutifs peuvent également être couverts selon le contrat. | Couvrir notamment les conséquences d'accidents survenant sur le stand. |
| Responsabilité civile après livraison (ou RC produits livrés) | Conséquences dommageables causées à des tiers par les produits après leur livraison ou leur remise, dans les conditions prévues au contrat. | Protéger l'entreprise contre certaines conséquences de dommages causés par les produits vendus. |
| Multirisque professionnelle | Dommages aux biens assurés, notamment au matériel, au mobilier et aux marchandises, à la suite d'événements garantis. | Protéger les biens présents sur le stand lorsque celui-ci entre dans le périmètre assuré. |
| Garantie vol | Vols répondant aux circonstances et conditions définies au contrat. | Limiter les pertes de marchandises en cas de vol garanti. |
| Perte d'exploitation | Certaines pertes financières consécutives à une interruption ou à une réduction d'activité, généralement à la suite d'un sinistre matériel garanti, selon les conditions du contrat. | Atténuer les conséquences financières d'une interruption d'activité couverte. |
- ● La responsabilité civile exploitation peut être intégrée à un contrat de responsabilité civile professionnelle ou à un contrat plus large de responsabilité civile entreprise. Elle peut également figurer dans une multirisque professionnelle. Il ne s'agit donc pas nécessairement d'une assurance à souscrire séparément.
- ● La responsabilité civile après livraison, également appelée responsabilité civile produits livrés, ne couvre pas automatiquement les frais de réparation, de remplacement ou de remboursement du produit défectueux lui-même. Elle vise principalement les conséquences dommageables garanties causées à des tiers.
- ● La garantie perte d'exploitation est généralement liée à la survenance d'un dommage matériel couvert. Certaines extensions peuvent toutefois prévoir d'autres événements déclencheurs. Son application à une activité temporaire doit être vérifiée.
Les garanties présentées ne sont pas systématiquement incluses dans un même contrat. Leur disponibilité et leur étendue dépendent de l'assureur, de l'activité déclarée et des conditions de souscription.
2. La RC Pro est-elle obligatoire pour un stand éphémère ?
Il n'existe pas d'obligation générale de souscrire une RC Pro du seul fait que vous exploitez un stand éphémère dans un centre commercial. Certaines activités réglementées peuvent néanmoins être soumises à une obligation d'assurance particulière.
En pratique, le gestionnaire du centre commercial peut exiger une attestation de responsabilité civile avant de vous autoriser à installer votre stand. Cette exigence est alors contractuelle.
Quels accidents peuvent engager votre responsabilité ?
Imaginez plusieurs situations :
- ● Un visiteur trébuche sur un câble électrique mal sécurisé et se fracture le poignet.
- ● Une structure de présentation bascule et endommage les affaires d'un client.
- ● Un élément de décoration tombe et blesse un passant.
- ● Votre personnel détériore accidentellement un équipement appartenant au centre commercial.
Selon les circonstances, votre responsabilité peut être engagée et votre assureur peut intervenir si le dommage entre dans le champ des garanties souscrites.
Il faut notamment vérifier que votre contrat couvre les installations temporaires, l'activité exercée, les dommages survenant dans les parties communes d'un centre commercial et, le cas échéant, les dommages causés aux biens du gestionnaire.
Une attention particulière doit être portée aux biens confiés, loués ou mis à votre disposition. Certains contrats de responsabilité civile excluent les dommages subis par ces biens ou prévoient des conditions de garantie spécifiques.
L'attestation d'assurance
Le gestionnaire peut vous demander une attestation mentionnant votre entreprise, les garanties souscrites et leur période de validité.
Il peut également imposer des plafonds minimaux de garantie ou demander que certaines responsabilités soient expressément couvertes.
Attention : une attestation de RC Pro ne signifie pas automatiquement que tous les risques liés à votre stand sont assurés. Vérifiez les conditions particulières, les plafonds, les franchises et les exclusions de votre contrat. L'attestation ne peut pas, à elle seule, étendre les garanties prévues par celui-ci.
Un stand éphémère peut représenter un investissement important, même lorsqu'il n'est installé que pour un week-end.
Vous pouvez notamment y entreposer des marchandises, des présentoirs, du mobilier, une caisse enregistreuse, un terminal de paiement ou des équipements électroniques.
Le vol de marchandises
Les centres commerciaux accueillent de nombreux visiteurs. Cette fréquentation peut favoriser les vols à l'étalage, notamment lorsque le stand est ouvert sur plusieurs côtés.
Attention : une garantie vol peut subordonner l'indemnisation à l'existence d'une effraction, d'une agression ou d'autres circonstances définies au contrat. Le simple constat d'une disparition de marchandises n'est pas nécessairement indemnisable. Le vol à l'étalage doit faire l'objet d'une attention particulière : il n'est pas automatiquement couvert par une garantie vol classique et peut nécessiter une garantie spécifique.
L'incendie et les dégâts des eaux
Un incident électrique, une fuite d'eau provenant d'un local voisin ou un autre événement accidentel peut endommager vos marchandises et votre installation. La prise en charge dépend des événements garantis, des biens assurés et des éventuelles exclusions prévues au contrat.
Les dommages accidentels
Un présentoir peut être renversé ou un écran cassé. Du matériel peut également être détérioré pendant le montage et le démontage. Ces événements ne sont pas automatiquement couverts par une multirisque professionnelle. Une garantie « bris de matériel » ou « dommages accidentels » peut être nécessaire, sous réserve de son étendue et de ses exclusions.
4. Qui est responsable en cas de sinistre : le commerçant ou le centre commercial ?
La répartition des responsabilités dépend des circonstances du sinistre, des obligations respectives des parties, des règles de responsabilité applicables et du contrat d'occupation. Selon les circonstances, plusieurs intervenants peuvent également voir leur responsabilité engagée.
Le centre commercial dispose généralement de ses propres assurances pour les bâtiments, les installations communes et les responsabilités qui lui incombent. Toutefois, ces assurances ne couvrent pas automatiquement votre activité, vos marchandises ou les dommages dont vous êtes responsable.
Prenons trois exemples :
- ● Un client tombe à cause d'un câble de votre stand. Votre responsabilité peut être engagée si les conditions légales de cette responsabilité sont réunies, notamment lorsqu'un défaut de sécurisation vous est imputable.
- ● Une fuite provenant des installations du centre commercial endommage votre stock. La responsabilité du gestionnaire ou d'un autre intervenant peut être recherchée, selon l'origine du sinistre et les règles applicables. Votre assurance dommages peut également intervenir selon les garanties souscrites.
- ● Un incendie prend naissance dans votre installation électrique. Votre responsabilité peut être engagée si les conditions légales sont réunies, notamment lorsqu'un manquement qui vous est imputable est à l'origine du dommage.
Avant de signer votre convention d'occupation, examinez les clauses relatives aux assurances, aux dommages matériels, aux franchises, aux recours entre parties, aux éventuelles renonciations à recours et aux obligations de sécurité.
Une clause de renonciation à recours peut notamment avoir des conséquences sur les possibilités de recours après un sinistre. Sa portée doit être examinée et sa compatibilité avec vos contrats d'assurance vérifiée.
5. Peut-on assurer un stand uniquement pour quelques jours ?
Vous possédez déjà une assurance professionnelle
Contactez votre assureur pour vérifier si votre contrat couvre une activité commerciale exercée temporairement dans un autre lieu.
Précisez l'adresse du centre commercial, les dates d'installation et d'exploitation, la nature des produits vendus et la valeur des biens présents.
Une extension peut être nécessaire, notamment si votre contrat limite sa couverture à vos locaux habituels.
Vous ouvrez un stand pour une opération ponctuelle
Vous pouvez rechercher une assurance événementielle ou une couverture professionnelle acceptant les activités commerciales temporaires.
Vérifiez que la période garantie comprend non seulement les journées de vente, mais aussi les opérations de montage, de démontage et, si nécessaire, de transport.
Une couverture limitée aux horaires d'ouverture du stand pourrait laisser certains risques sans garantie, notamment pendant l'installation du matériel ou après la fermeture du centre commercial.
Il convient également de vérifier que les garanties de responsabilité civile et de dommages aux biens s'appliquent bien aux différentes phases de l'opération.
6. Combien coûte l'assurance d'un stand éphémère ?
Le prix dépend du profil de votre activité et des garanties recherchées. Il n'existe pas de tarif unique applicable à tous les stands temporaires.
Les assureurs peuvent notamment prendre en compte :
- ● La durée de l'installation et la fréquence de vos opérations commerciales.
- ● Le type de produits commercialisés : vêtements, bijoux, cosmétiques, alimentation ou appareils électroniques.
- ● La valeur du stock et des équipements.
- ● Les plafonds de garantie en responsabilité civile et les franchises.
- ● Les garanties complémentaires : vol, dommages matériels ou perte d'exploitation.
- ● Les mesures de protection mises en place.
Un stand de présentation sans vente de marchandises ne présente pas les mêmes risques qu'un kiosque proposant des produits coûteux ou des démonstrations d'appareils électriques.
Pour obtenir une estimation pertinente, transmettez à l'assureur une description précise de votre activité et les exigences du gestionnaire du centre commercial.
7. Quelles précautions prendre avant d'installer votre stand ?
L'assurance constitue une protection financière, mais elle ne remplace pas les mesures de prévention.
Commencez par obtenir l'accord du gestionnaire et prendre connaissance du règlement technique du centre commercial. Celui-ci peut prévoir des exigences concernant les installations électriques, les matériaux, la stabilité des structures et la circulation des visiteurs.
Assurez-vous ensuite que les câbles sont protégés, que les présentoirs sont stables et que votre installation n'obstrue pas les cheminements ou les issues de secours.
Pour les marchandises de valeur, prévoyez des vitrines fermées, des dispositifs antivol ou un stockage sécurisé lorsque le stand n'est pas surveillé. Vérifiez également les conditions de couverture pendant les heures de fermeture du centre.
Attention à la réglementation des ventes au déballage
L'installation d'un stand temporaire dans une galerie marchande peut relever du régime des ventes au déballage prévu à l'article L. 310-2 du Code de commerce, notamment lorsque l'emplacement n'est pas habituellement destiné à la vente au public.
La qualification de vente au déballage dépend des caractéristiques de l'opération et de la destination habituelle de l'emplacement. Le caractère temporaire du stand ne suffit donc pas, à lui seul, à rendre ce régime applicable.
Sauf exceptions légales, les ventes au déballage ne peuvent excéder deux mois par année civile dans un même local, sur un même emplacement ou dans un même arrondissement.
La loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique a prévu la suppression de la déclaration préalable des ventes au déballage. Toutefois, les modalités d'application de cette réforme doivent être vérifiées au regard des textes réglementaires et des éventuelles dispositions transitoires en vigueur à la date de l'opération.
Il est donc recommandé de se renseigner auprès de la mairie et du gestionnaire du centre commercial afin de déterminer les formalités effectivement applicables à votre installation.
Cette réglementation commerciale est distincte des obligations contractuelles et assurantielles liées à l'exploitation du stand.
Si le centre commercial exige une attestation, mieux vaut anticiper cette démarche avant la date d'installation.
Commencez par demander au gestionnaire ses exigences exactes : nature des garanties, plafonds minimaux, période de validité et éventuelles mentions particulières. Communiquez ensuite ces informations à votre courtier / assureur, accompagnées des caractéristiques de votre stand.
Une fois la couverture confirmée, vous pourrez demander une attestation adaptée à l'opération. Ne vous contentez pas d'une attestation générale si votre contrat ne prévoit pas l'exploitation d'un stand temporaire. Une vérification préalable permet de limiter les risques de défaut de couverture en cas de sinistre.
Si nécessaire, demandez à votre courtier / assureur une confirmation écrite de l'application des garanties à l'activité, au lieu et à la période concernés.
9. Les erreurs à éviter pour assurer un stand éphémère
- ● Penser que l'assurance du centre commercial suffit. Les assurances souscrites par le gestionnaire ne couvrent pas nécessairement vos biens ni les conséquences de votre propre responsabilité.
- ● Supposer qu'une RC Pro couvre les marchandises. Cette garantie vise votre responsabilité envers les tiers dans les conditions du contrat, et non les dommages subis par vos propres biens.
- ● Négliger les exclusions relatives au vol. Une disparition sans effraction, un vol à l'étalage ou un sinistre survenu pendant les heures de fermeture peuvent faire l'objet de conditions particulières ou d'exclusions.
- ● Oublier la responsabilité après livraison. Si vous commercialisez des produits, vérifiez les garanties applicables aux dommages qu'ils pourraient causer après leur remise aux clients. La prise en charge du produit défectueux lui-même n'est pas automatiquement comprise.
- ● Omettre certaines activités. Pensez à déclarer toutes les activités réellement exercées sur le stand. Une simple vente de produits et une démonstration impliquant l'utilisation d'appareils électriques ou la préparation alimentaire ne présentent pas les mêmes risques.
- ● Ne pas vérifier les périodes garanties. Assurez-vous que les phases de montage, de démontage, de stockage et, si nécessaire, de transport sont couvertes par les garanties appropriées.
- ● Ignorer les obligations prévues par la convention d'occupation. Les exigences d'assurance, les plafonds minimaux, les obligations de sécurité et les clauses relatives aux recours peuvent avoir des conséquences importantes en cas de sinistre.