

#Contrats
Article L. 622-13 du Code de commerce
Lorsqu'une entreprise rencontre des difficultés financières et fait l'objet d'une procédure de sauvegarde, une question essentielle se pose : que deviennent les contrats qu'elle a déjà signés ? Les fournisseurs doivent-ils continuer à livrer leurs marchandises ? Les prestataires peuvent-ils interrompre leurs services ? Les clients risquent-ils de voir leurs contrats résiliés ?
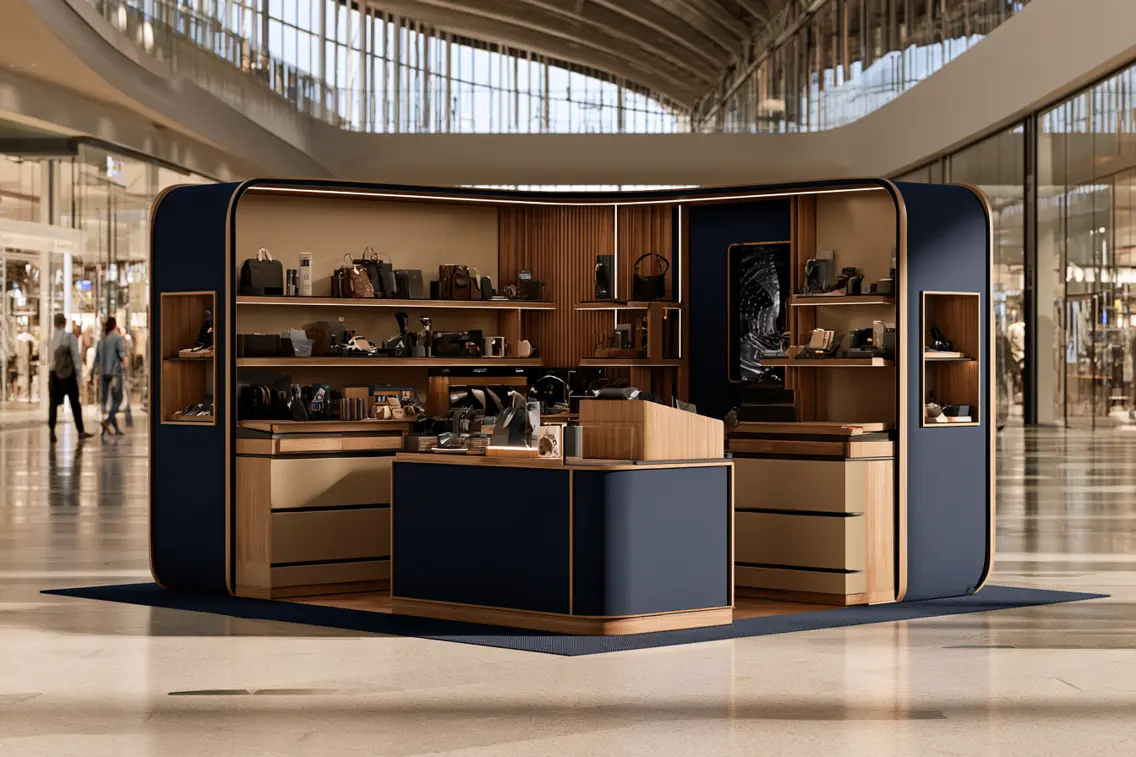
Assurer un stand éphémère dans un centre commercial
Installer un stand éphémère dans un centre commercial est une excellente manière de tester un concept, de présenter vos produits ou de développer vos ventes sans louer une boutique permanente. Mais même pour quelques jours, cette activité comporte des risques : un client peut se blesser, votre matériel peut être endommagé ou vos marchandises peuvent être volées.
Que faire si mon assureur refuse de m'indemniser ?
Vous avez subi un sinistre, déclaré les dommages à votre assureur et transmis les justificatifs demandés. Pourtant, votre compagnie d'assurance refuse de vous indemniser, ou vous propose une indemnisation nettement inférieure au montant de votre préjudice. Cette situation peut avoir des conséquences importantes sur votre activité professionnelle.
Code de commerce et assurance : obligations pour les entreprises
Contrairement au Code des assurances, qui organise principalement les contrats et les opérations d'assurance, le Code de commerce intervient notamment dans la détermination des responsabilités, des obligations de certains professionnels et des conséquences des difficultés économiques.
Article A. 243-1 du Code des assurances
Dans le secteur du bâtiment, les contrats d'assurance obligatoires ne peuvent pas être rédigés librement sur tous les points. L'article A. 243-1 du Code des assurances impose des clauses réglementaires qui encadrent notamment la responsabilité civile décennale et l'assurance dommages-ouvrage. Ces dispositions définissent l'étendue des garanties, leur durée, les exclusions et certaines obligations des assurés et des assureurs.
Mon assureur peut-il résilier mon contrat après un sinistre ?
Vous venez de déclarer un sinistre à votre assureur et vous craignez de perdre votre couverture ? Cette situation peut effectivement se produire. En assurance professionnelle, un assureur peut résilier un contrat après un sinistre, mais uniquement dans certaines conditions. Cette possibilité doit notamment être prévue dans le contrat et respecter les règles du Code des assurances.
Entrepreneurs : quels codes juridiques devez-vous connaître ?
Lorsque vous signez un contrat, recrutez un salarié ou déclarez un sinistre, vous appliquez des règles issues de plusieurs codes juridiques. Quels codes devez-vous connaître en priorité ? Lesquels concernent plus particulièrement votre métier ? Voici les principales références pour vous orienter.
Formateur sous-traitant : faut-il être certifié Qualiopi ?
Un organisme de formation vous propose d’animer plusieurs sessions pour ses clients. Il possède déjà la certification Qualiopi et vous indique que vous interviendrez en sous-traitance. Devez-vous obtenir votre propre certification avant d’accepter la mission ? La réponse dépend notamment du recours au compte personnel de formation (CPF).
Quelle différence entre protection juridique et RC Pro ?
La responsabilité civile professionnelle couvre les conséquences financières des dommages que vous causez à des tiers dans le cadre des garanties souscrites. La protection juridique vous accompagne pour défendre vos droits et prend en charge certains frais de litige. Ces deux protections peuvent donc se compléter, sans se remplacer.
Article A. 112 du Code des assurances
L'article A. 112 du Code des assurances encadre la fiche d'information destinée à expliquer le fonctionnement des garanties de responsabilité civile dans le temps. Il distingue notamment deux mécanismes : la garantie déclenchée par le fait dommageable et celle déclenchée par la réclamation.
Article R. 112-1 du Code des assurances
L'article R. 112-1 du Code des assurances encadre les informations qui doivent figurer dans les polices d'assurance. Il contribue à la transparence des contrats en imposant certaines mentions relatives notamment aux parties, aux risques assurés, aux garanties et aux obligations contractuelles.
Articles A du Code des assurances : rôle, portée et explications
Les articles A. du Code des assurances correspondent aux dispositions prises par arrêté. Pour les entreprises, ces dispositions peuvent avoir des conséquences concrètes sur les informations fournies par les assureurs, certains documents contractuels ou les modalités de fonctionnement de garanties spécifiques.