1. Que dit l’article L. 113-5 du Code des assurances ?
L’article L. 113-5 du Code des assurances prévoit :
« Lors de la réalisation du risque ou à l’échéance du contrat, l’assureur doit exécuter dans le délai convenu la prestation déterminée par le contrat et ne peut être tenu au-delà. »
Concrètement, lorsqu’un événement couvert par votre contrat se produit, l’assureur doit fournir la prestation à laquelle il s’est engagé. Il peut s’agir, par exemple, du versement d’une indemnité après un dommage garanti ou de la prise en charge des conséquences financières d’un sinistre relevant de votre responsabilité civile.
Mais cette obligation a une limite : l’assureur est tenu par ce qui a été prévu dans le contrat. L’article L. 113-5 ne lui impose donc pas de prendre en charge automatiquement l’intégralité du préjudice subi.
Pour déterminer ce que votre assurance doit effectivement couvrir, vous devez examiner les garanties souscrites et leurs conditions d’application, mais aussi les plafonds, les franchises et les éventuelles limitations prévues par votre contrat.
L’article L. 113-5 pose ainsi un principe essentiel : si la garantie est mobilisable, l’assureur doit exécuter la prestation contractuellement prévue, dans le délai convenu.
2. Quand l’obligation de l’assureur intervient-elle ?
L’article L. 113-5 vise notamment la « réalisation du risque ». En pratique, la survenance d’un dommage ne suffit pas, à elle seule, à obliger l’assureur à indemniser l’assuré.
Il faut d’abord vérifier que l’événement entre bien dans le champ d’une garantie prévue par le contrat et que les conditions nécessaires à sa mobilisation sont réunies.
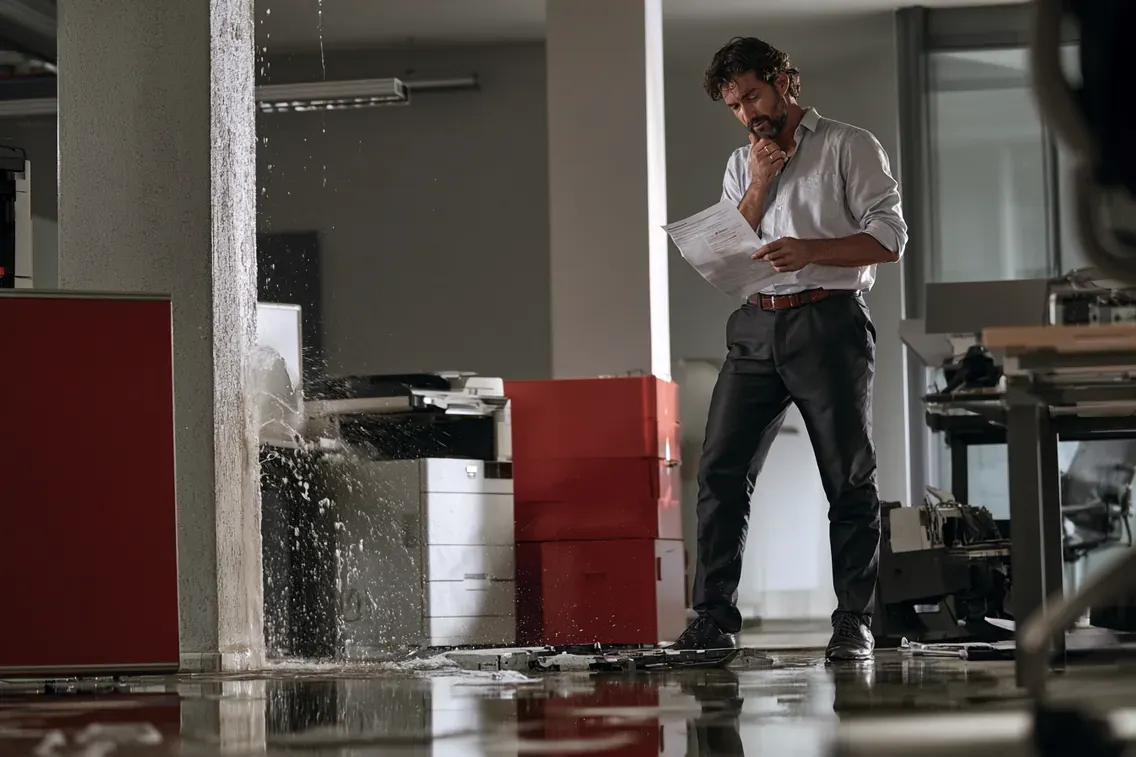
Exemple : le matériel d'une entreprise est endommagé à la suite d’un dégât des eaux dans ses locaux. Il faut notamment déterminer si ce type de dommage est couvert, si les biens concernés sont garantis et quelles modalités d’indemnisation sont prévues.Exemple
Le même raisonnement s’applique en responsabilité civile professionnelle. La réclamation d’un client ne suffit pas à rendre automatiquement l’assureur débiteur de la somme demandée. Il faut notamment examiner si la réclamation est susceptible de mettre en jeu la responsabilité de l’entreprise et si elle relève du champ de la garantie souscrite.
L’article L. 113-5 impose ainsi à l’assureur d’exécuter la prestation prévue au contrat lorsque le risque garanti se réalise et que les conditions de la garantie sont réunies. L’étendue de la prestation due dépend ensuite des dispositions du contrat.
3. Que signifie « la prestation déterminée par le contrat » ?
La « prestation déterminée par le contrat » correspond à ce que l’assureur s’est engagé à fournir lorsque la garantie est mobilisée.
Il ne s’agit donc pas nécessairement de rembourser l’intégralité du préjudice subi. L’étendue de l’intervention de l’assureur dépend des garanties que vous avez effectivement souscrites et des modalités prévues par votre contrat.
Selon le type d’assurance, cette prestation peut notamment correspondre à l’indemnisation de dommages causés à vos biens professionnels, à la prise en charge d’une perte financière garantie ou au règlement des conséquences pécuniaires de votre responsabilité envers un client ou un tiers.
Le contrat précise également les conditions dans lesquelles cette prestation est calculée et versée. Le montant finalement pris en charge peut ainsi dépendre du dommage indemnisable, mais aussi du plafond de garantie, de la franchise ou d’autres limites contractuelles applicables.
Deux entreprises confrontées à un sinistre comparable peuvent donc ne pas recevoir la même indemnisation, même si elles ont souscrit des assurances portant des intitulés similaires. Le contenu précis de leurs garanties et les montants prévus dans leurs contrats peuvent être différents.
4. L’assureur doit-il indemniser l’intégralité du dommage ?
Pas nécessairement. L’article L. 113-5 précise que l’assureur « ne peut être tenu au-delà » de la prestation déterminée par le contrat. Le montant du dommage subi ne correspond donc pas nécessairement au montant que l’assurance prendra en charge.
Exemple : la responsabilité d'une entreprise est engagée à la suite d’un sinistre causant 650 000 € de dommages à un client. Si la garantie applicable est plafonnée à 500 000 €, l’assureur n’a pas, du seul fait du montant du préjudice, à porter sa garantie à 650 000 €.
L’indemnisation doit être déterminée en fonction des dispositions du contrat : plafond applicable, franchise et autres conditions ou limites de garantie prévues pour le sinistre concerné.
Une partie du préjudice peut donc rester à la charge de l’entreprise lorsque le montant garanti est inférieur au montant dont elle doit répondre.
Cette distinction est essentielle : le montant du préjudice et le montant pris en charge par l’assurance sont deux notions différentes.
5. Quel rôle jouent les plafonds de garantie ?
Le plafond de garantie correspond à la limite maximale de la prestation garantie par l’assureur au titre d’une garantie, selon les conditions prévues par le contrat.
Ce plafond n’est pas nécessairement identique pour toutes les garanties. Il peut s’appliquer par sinistre, par année d’assurance ou selon une autre limite définie dans le contrat. Certaines garanties peuvent également prévoir des sous-plafonds spécifiques.
Exemple : une
RC Pro prévoit un plafond général de 1 million d’euros. Une garantie particulière incluse dans ce contrat peut être soumise à un plafond inférieur. Il ne suffit donc pas de regarder le montant maximal affiché pour l’ensemble du contrat : il faut identifier
le plafond réellement applicable au sinistre concerné.
Pour une entreprise, connaître uniquement l’intitulé de son assurance ne permet donc pas d’évaluer précisément son niveau de protection. Deux contrats de RC Pro, d’assurance multirisque professionnelle ou d’assurance cyber peuvent couvrir des risques similaires tout en prévoyant des montants de garantie très différents.
Vous devez ainsi vérifier les plafonds applicables à vos principaux risques, mais aussi la manière dont ils s’appliquent : par sinistre, sur une période donnée ou selon une limite particulière prévue pour certaines garanties.
6. Et la franchise ?
La franchise est une autre limite importante à examiner lorsque vous cherchez à déterminer ce que votre assureur prendra effectivement en charge.
Elle désigne, selon les modalités prévues par le contrat, la part restant à la charge de l’assuré.
Exemple : un sinistre couvert entraîne 20 000 € de dommages indemnisables et votre contrat prévoit une franchise de 1 000 € applicable à ce sinistre.
Si cette franchise est déduite de l’indemnité et qu’aucune autre limitation n’intervient, l’assureur pourra prendre en charge 19 000 € et les 1 000 € restants demeureront à votre charge.
La franchise ne doit pas être confondue avec le plafond de garantie. La franchise détermine la part qui reste à votre charge selon les modalités prévues par le contrat, tandis que le plafond fixe la limite maximale de la prestation garantie par l’assureur.
Pour apprécier votre niveau réel de couverture, vous devez donc examiner ces deux éléments ensemble : un plafond élevé peut offrir une protection importante contre un sinistre majeur, tandis qu’une franchise élevée peut laisser à votre entreprise une part significative des sinistres de moindre montant.
7. L’article L. 113-5 oblige-t-il l’assureur à respecter un délai ?
Oui. L’article L. 113-5 prévoit expressément que l’assureur doit exécuter la prestation prévue par le contrat « dans le délai convenu ».
Le texte impose donc bien le respect d’un délai, mais il ne fixe pas lui-même un délai général, par exemple de 15, 30 ou 60 jours, qui s’appliquerait à tous les sinistres.
Pour connaître le délai applicable à votre situation, vous devez notamment consulter votre contrat. Son point de départ peut également dépendre des conditions prévues pour l’indemnisation, par exemple de la réception de certains justificatifs ou de l’accomplissement des opérations nécessaires à l’évaluation du sinistre.
Des dispositions légales ou réglementaires particulières peuvent, par ailleurs, prévoir des délais spécifiques pour certains types de sinistres.
Il faut donc distinguer le principe posé par l’article L. 113-5 — l’assureur doit exécuter sa prestation dans le délai convenu — et la détermination concrète du délai applicable, qui nécessite d’examiner le contrat et, le cas échéant, les règles particulières applicables au sinistre concerné.
8. Un plafond de garantie protège-t-il toujours l’assureur contre toute somme supplémentaire ?
Pas nécessairement. L’article L. 113-5 prévoit que l’assureur ne peut être tenu au-delà de la prestation déterminée par le contrat. Un plafond de garantie peut donc limiter le montant de la prestation due au titre du risque assuré.
Mais cela ne signifie pas que toute somme susceptible d’être mise à la charge de l’assureur est nécessairement comprise dans ce plafond.
La Cour de cassation juge notamment que le plafond de garantie s’applique à la prestation mise à la charge de l’assureur en vertu du contrat, mais non aux intérêts de retard afférents à cette prestation.
Exemple : une garantie est plafonnée à 500 000 €. Si l’indemnité due atteint ce plafond, l’assureur peut être tenu au paiement des 500 000 € au titre de sa garantie. Si des intérêts moratoires sont également dus en raison du retard dans le paiement de l’indemnité, ils peuvent s’ajouter au montant correspondant au plafond de garantie et échapper ainsi à ce plafonnement.
La jurisprudence admet cette distinction y compris lorsque le retard dans le paiement n’est pas fautif.
Il faut donc distinguer l’étendue de la garantie prévue par le contrat des conséquences attachées au retard dans le paiement de la somme due.
La formule de l’article L. 113-5 selon laquelle l’assureur « ne peut être tenu au-delà » de la prestation contractuelle ne signifie donc pas que le plafond de garantie constitue, dans toutes les situations, le montant maximal de toute somme pouvant finalement être mise à sa charge.
Références jurisprudentielles : Cass. 1re civ., 7 juillet 1992, n° 89-16.616 ; Cass. 2e civ., 7 juillet 2022, n° 20-13.804.
9. Quelle différence entre l’article L. 113-1 et l’article L. 113-5 ?
Les articles L. 113-1 et L. 113-5 du Code des assurances sont complémentaires, mais ils n’interviennent pas au même stade de l’analyse d’un sinistre.
L’article L. 113-1 concerne notamment l’étendue de la garantie. Il prévoit que l’assureur répond des pertes et dommages causés par des cas fortuits ou par la faute de l’assuré, sauf exclusion formelle et limitée contenue dans la police. Il prévoit également que l’assureur ne répond pas des pertes et dommages provenant d’une faute intentionnelle ou dolosive de l’assuré.
Lorsqu’un sinistre survient, cet article permet donc notamment de s’interroger sur l’étendue de la garantie, l’éventuelle application d’une exclusion et l’existence éventuelle d’une faute intentionnelle ou dolosive.
L’article L. 113-5 concerne, quant à lui, l’exécution de la prestation prévue par le contrat lorsque la garantie est due. L’assureur doit alors exécuter, dans le délai convenu, la prestation qu’il s’est engagé à fournir et ne peut, en principe, être tenu au-delà.
Pour simplifier, les deux textes répondent donc à des questions différentes :
- L. 113-1 : notamment, une exclusion de garantie peut-elle être valablement opposée ou le dommage résulte-t-il d’une faute intentionnelle ou dolosive de l’assuré ?
- L. 113-5 : lorsque la garantie est due, quelle prestation l’assureur doit-il exécuter et dans quelles limites contractuelles ?
Cette distinction est particulièrement utile lorsque vous analysez un refus ou une limitation d’indemnisation. Il faut d’abord comprendre pourquoi l’assureur considère qu’une garantie s’applique ou non, puis, lorsqu’elle est mobilisable, vérifier la prestation, les plafonds et les autres modalités prévues par le contrat.
10. Que change le nouvel article L. 113-5-1 depuis 2026 ?
Depuis le 28 mai 2026, un nouvel article L. 113-5-1 complète le Code des assurances.
Il prévoit que, lors de la réalisation du risque, l’assureur doit vous informer de votre droit de solliciter une contre-expertise effectuée par un expert de votre choix, à vos frais.
Cette contre-expertise peut notamment permettre à l’assuré de faire examiner par l’expert de son choix l’évaluation des dommages réalisée à la suite d’un sinistre. L’article L. 113-5-1 impose désormais à l’assureur de l’informer de l’existence de ce droit.
Attention toutefois : le texte ne prévoit pas que cette contre-expertise soit financée par l’assureur. Il indique expressément qu’elle est réalisée aux frais de l’assuré.
Les articles L. 113-5 et L. 113-5-1 doivent donc être distingués. L. 113-5 encadre l’exécution de la prestation prévue par le contrat, tandis que L. 113-5-1 instaure une obligation d’information sur votre droit de demander une contre-expertise.
Cette nouvelle disposition peut notamment être utile lorsqu’un désaccord porte sur l’évaluation des dommages à la suite d’un sinistre.
11. Que vérifier dans votre contrat avant un sinistre ?
L’article L. 113-5 montre pourquoi il est important de connaître précisément le contenu de votre contrat avant qu’un sinistre survienne. La prestation de l’assureur étant déterminée par le contrat, le simple fait de savoir que vous êtes « assuré » ne suffit pas à connaître votre niveau réel de protection.
Commencez par vérifier les risques couverts et les activités déclarées. Ce point est particulièrement important en responsabilité civile professionnelle : si votre entreprise développe de nouvelles prestations ou modifie sensiblement ses activités, vérifiez que les activités garanties et les informations déclarées à l’assureur correspondent toujours à la réalité du risque.
Examinez ensuite les plafonds de garantie et les franchises. Le plafond permet de connaître la limite de la prestation prévue pour un risque, tandis que la franchise permet d’anticiper la part qui pourra rester à votre charge après un sinistre.
Vous devez également connaître les exclusions, les conditions de garantie et les modalités d’indemnisation. Pour vos biens professionnels, par exemple, vérifiez comment leur valeur sera déterminée après un dommage. Pour une garantie couvrant des pertes financières, regardez précisément quelles pertes sont prises en charge et selon quelles modalités.
Cette vérification ne doit pas être effectuée une seule fois lors de la souscription. Votre contrat doit rester cohérent avec l’évolution de votre entreprise. Une nouvelle activité, un changement de locaux, l’achat de matériel important, une hausse significative de votre chiffre d’affaires ou l’évolution de vos prestations peuvent justifier de réexaminer vos garanties et leurs montants.
12. Que faire si l’indemnisation proposée vous semble insuffisante ?
Si le montant proposé par votre assureur vous paraît insuffisant, commencez par identifier précisément la manière dont l’indemnité a été calculée. Demandez, si nécessaire, le détail du calcul et les dispositions du contrat sur lesquelles l’assureur s’appuie.
Comparez ensuite cette proposition avec votre contrat : garantie mobilisée, montant du dommage retenu, plafond applicable, franchise et éventuelles autres limites prévues.
La démarche à suivre dépend ensuite de l’origine du désaccord.
Si l’assureur considère que le sinistre ou certains dommages ne sont pas garantis, vérifiez le motif invoqué et les clauses contractuelles sur lesquelles repose sa position. Le désaccord porte alors principalement sur l’étendue de la garantie.
Si la garantie est reconnue mais que l’indemnisation est réduite en raison d’un plafond, d’une franchise ou d’une autre limite contractuelle, vérifiez que la disposition concernée est bien applicable au sinistre et que le calcul correspond aux conditions de votre contrat.
Enfin, le désaccord peut porter sur l’évaluation du dommage lui-même : valeur d’un bien endommagé, coût des réparations ou montant des pertes retenues, par exemple. Dans ce cas, l’expertise peut devenir un élément central du différend. Depuis le 28 mai 2026, l’article L. 113-5-1 du Code des assurances prévoit que l’assureur doit vous informer de votre droit de solliciter une contre-expertise réalisée par un expert de votre choix, à vos frais.
Avant de contester le montant proposé, il est donc essentiel de déterminer si le désaccord porte sur l’existence ou l’étendue de la garantie, l’application d’une limite contractuelle ou l’évaluation du dommage. Vous pourrez ainsi concentrer votre démarche sur les éléments réellement contestés.
13. Le contrat détermine l’étendue de la prestation de l’assureur
L’article L. 113-5 du Code des assurances rappelle un principe essentiel : lorsque le risque garanti se réalise, l’assureur doit exécuter, dans le délai convenu, la prestation prévue par le contrat. Son obligation dépend donc directement des garanties que vous avez souscrites et de leurs modalités d’application.
Après un sinistre, constater le montant de vos pertes ne suffit pas à déterminer ce que votre assurance prendra en charge. Il faut d’abord vérifier que le risque est couvert, puis examiner la prestation prévue, les plafonds, les franchises et les autres limites éventuellement applicables.
Pour une entreprise, l’enjeu est donc d’anticiper. N’attendez pas un sinistre pour découvrir les limites de votre couverture. À mesure que votre activité évolue, vérifiez que les activités déclarées, les risques couverts et les montants garantis correspondent toujours à votre situation.
Vous saurez ainsi plus précisément ce que vous pouvez attendre de votre assureur si un risque garanti se réalise.