1. Qu'est-ce qu'une recherche de fuite ?
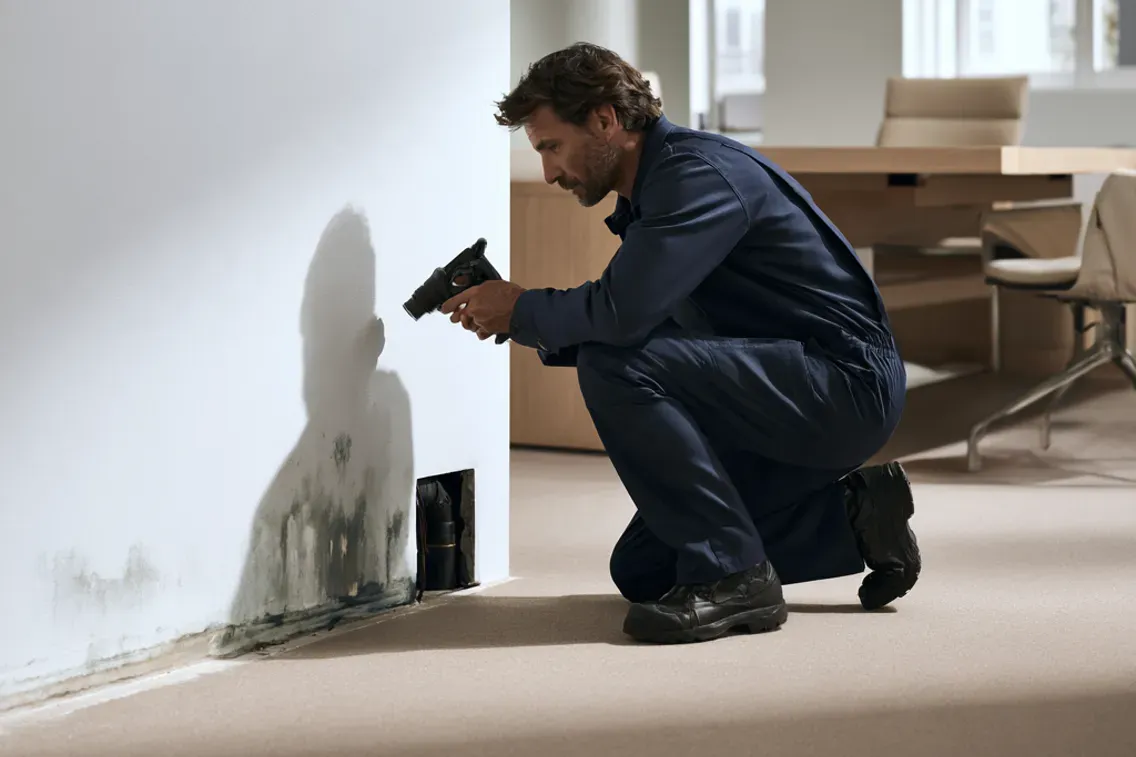
La recherche de fuite consiste à identifier l'origine d'un écoulement d'eau anormal dans un bâtiment. Elle intervient généralement lorsqu'un dégât des eaux est constaté, mais que sa cause reste difficile à localiser.
Cette opération peut être réalisée par un plombier ou une entreprise spécialisée. Plusieurs techniques permettent de détecter une fuite sans nécessairement endommager les installations :
- ● La caméra thermique : elle permet de repérer certaines anomalies de température susceptibles de révéler une infiltration.
- ● La détection acoustique : elle sert à identifier le bruit produit par une fuite sur une canalisation sous pression.
- ● Le gaz traceur : il peut être injecté dans une canalisation pour localiser une fuite difficilement accessible.
- ● L'inspection vidéo : une caméra est introduite dans certaines canalisations pour examiner leur état.
- ● Les investigations destructives : elles nécessitent parfois l'ouverture d'un mur, d'un plafond ou d'un plancher pour accéder à l'installation défectueuse.
La recherche de fuite doit être distinguée de la réparation de la canalisation ou de l'équipement responsable du sinistre.
Cette différence est importante, car votre assurance peut prendre en charge les frais de recherche sans financer la réparation de l'élément défectueux.
2. L'assurance dégâts des eaux couvre-t-elle les frais de recherche de fuite ?
La garantie dégâts des eaux peut couvrir les frais nécessaires pour identifier l'origine d'une fuite, mais cette prise en charge n'est pas systématique.
Dans le cadre d'une assurance multirisque professionnelle, les conditions de remboursement dépendent notamment de l'étendue de la garantie dégâts des eaux et des éventuelles garanties complémentaires.
Plusieurs situations peuvent se présenter.
Votre contrat prévoit une garantie recherche de fuite. L'assureur peut alors prendre en charge les investigations nécessaires, dans les limites et conditions prévues au contrat. Certaines garanties couvrent uniquement les recherches non destructives, tandis que d'autres incluent également les travaux d'ouverture et de remise en état.
Votre contrat couvre les dégâts des eaux, mais ne mentionne pas clairement la recherche de fuite. Il faut vérifier les conditions générales et particulières. La couverture des dommages causés par l'eau n'implique pas automatiquement celle des frais engagés pour identifier l'origine du sinistre.
La fuite ne provoque aucun dommage apparent. Une surconsommation d'eau ou une fuite détectée avant tout dégât peut nécessiter une intervention. Toutefois, certains contrats subordonnent la prise en charge des recherches à l'existence d'un événement garanti.
Il est donc essentiel de vérifier si votre contrat couvre les recherches de fuite, les conditions de déclenchement de cette garantie et les éventuels plafonds d'indemnisation.
3. Quelle différence entre recherche de fuite et réparation ?
Une fuite d'eau peut entraîner plusieurs catégories de dépenses. Elles ne sont pas nécessairement couvertes de la même manière.
| Nature des frais |
Prise en charge possible |
| Recherche de fuite non destructive |
Selon la garantie souscrite |
| Ouverture d'un mur ou d'un plancher pour localiser la fuite |
Selon les conditions du contrat |
| Réparation de la canalisation défectueuse |
Souvent exclue, sauf garantie spécifique |
| Remise en état des surfaces ouvertes pour la recherche |
Selon les garanties et les circonstances |
| Réparation des dommages causés par l'eau |
Possible si le sinistre est garanti |
| Surconsommation d'eau |
Généralement non couverte par la garantie dégâts des eaux classique |
Prenons un exemple.
Une canalisation encastrée dans le mur de votre bureau présente une fuite. L'eau endommage progressivement les peintures et le revêtement de sol.
Une entreprise intervient pour localiser la fuite, puis un plombier remplace la partie défectueuse de la canalisation.
Votre assurance peut éventuellement prendre en charge les frais de recherche, les dommages causés aux revêtements et certains travaux de remise en état. En revanche, le remplacement de la canalisation elle-même peut rester à votre charge.
Chaque dépense doit être examinée séparément au regard des garanties souscrites.
4. Qui doit payer la recherche de fuite dans un local professionnel ?
La réponse dépend notamment de votre situation : propriétaire, locataire ou occupant d'un local situé dans un immeuble en copropriété.
Si vous êtes locataire d'un local professionnel, vous devez vérifier les obligations prévues dans votre bail et les garanties de votre assurance. Le propriétaire peut également être concerné lorsque la fuite provient d'une installation dont l'entretien ou la réparation lui incombe.
Si vous êtes propriétaire du local, votre assurance peut intervenir selon les garanties souscrites et l'origine du sinistre.
Dans un immeuble en copropriété, le syndic peut devoir être informé, notamment lorsque la fuite semble provenir d'une canalisation commune.
La convention IRSI, utilisée par les assureurs pour certains sinistres dégâts des eaux et incendie dans les immeubles, prévoit des règles particulières concernant l'organisation et la prise en charge des recherches de fuite. Toutefois, elle ne s'applique pas automatiquement à tous les sinistres affectant des locaux professionnels, notamment en raison de ses conditions d'application et de la nature des locaux concernés.
Il ne faut donc pas considérer que la recherche de fuite sera nécessairement financée par l'assurance du locataire, du propriétaire ou de la copropriété.
La détermination de l'assureur susceptible d'intervenir dépend des circonstances du sinistre, des contrats et, le cas échéant, des conventions applicables entre assureurs.
5. Quels frais de recherche de fuite peuvent rester à votre charge ?
Même lorsque votre assurance prévoit une garantie recherche de fuite, certains frais peuvent rester à votre charge.
Plusieurs éléments doivent être examinés :
- ● La franchise : une somme peut être déduite de l'indemnisation, selon les dispositions du contrat.
- ● Le plafond de garantie : l'assureur peut limiter le montant remboursé pour les investigations.
- ● Les exclusions : certaines origines de fuite, situations de défaut d'entretien ou catégories de travaux peuvent ne pas être couvertes.
- ● Les réparations : le remplacement de l'installation défectueuse peut être exclu, même lorsque les recherches sont garanties.
Attention également aux fuites provoquées par une dégradation progressive des installations. Certains contrats excluent les dommages résultant d'un défaut d'entretien caractérisé ou de phénomènes graduels.
Il convient toutefois de distinguer l'origine de la fuite, les dommages qu'elle provoque et les frais nécessaires pour la localiser. Une exclusion applicable à une catégorie de dépenses ne s'étend pas nécessairement à toutes les autres.
6. Comment obtenir le remboursement des frais de recherche de fuite ?
Lorsqu'une fuite est constatée dans votre local professionnel, plusieurs démarches permettent de faciliter la prise en charge du sinistre.
Première étape : limiter les dommages. Si nécessaire, coupez l'arrivée d'eau, protégez vos marchandises et vos équipements et prenez les mesures d'urgence adaptées. Évitez toutefois d'effectuer des réparations définitives avant que l'assureur ait pu examiner les dommages, sauf nécessité.
Deuxième étape : déclarer le sinistre. Contactez votre assureur ou votre courtier dès que vous avez connaissance du dégât des eaux. Pour un sinistre susceptible de mobiliser votre garantie, l'article L. 113-2 du Code des assurances prévoit un délai de déclaration fixé par le contrat, qui ne peut être inférieur à cinq jours ouvrés, sauf exceptions légales.
Troisième étape : vérifier les modalités d'intervention. Demandez à votre assureur si la recherche de fuite peut être organisée directement ou si un accord préalable est nécessaire. En situation d'urgence, les mesures indispensables pour éviter l'aggravation du sinistre ne doivent pas être retardées.
Quatrième étape : conserver les justificatifs. Gardez les photographies des dommages, les devis, les factures, les rapports d'intervention et les éventuels échanges avec le propriétaire ou le syndic.
Cinquième étape : transmettre votre demande d'indemnisation. Adressez les documents à votre assureur afin qu'il détermine les frais pouvant être remboursés, en fonction des garanties et des règles applicables.
Le site officiel Service-Public.fr rappelle les principales démarches à accomplir après un dégât des eaux dans un logement. Ces indications constituent également des repères utiles, même si les conditions d'assurance des locaux professionnels doivent être examinées séparément.
7. L'assurance multirisque professionnelle est-elle suffisante ?
L'pertes d'exploitation. Si un dégât des eaux garanti entraîne une interruption ou une réduction de l'activité, cette garantie peut indemniser certaines conséquences financières, sous réserve des conditions prévues au contrat.
Par exemple, un commerçant contraint de fermer temporairement son magasin à la suite d'un important dégât des eaux peut subir une perte de chiffre d'affaires. Cette perte ne sera pas automatiquement indemnisée par la seule garantie dégâts des eaux.
8. Comment éviter les mauvaises surprises en cas de fuite ?
Une fuite d'eau peut rapidement perturber le fonctionnement d'une entreprise, particulièrement lorsqu'elle touche des installations électriques, du matériel informatique ou des marchandises sensibles à l'humidité.
Pour limiter les conséquences financières d'un sinistre, il est conseillé de vérifier régulièrement l'état des canalisations accessibles, de surveiller les consommations d'eau inhabituelles et de faire intervenir un professionnel en présence de signes d'infiltration.
Il est également important d'examiner les conditions de votre assurance avant qu'un sinistre ne survienne.
Vérifiez notamment si les recherches destructives sont couvertes, si les frais de remise en état sont inclus et si une franchise ou un plafond spécifique s'applique.
En résumé, votre assurance peut prendre en charge les frais de recherche de fuite, mais cette couverture dépend de votre contrat et, dans certaines situations, des conventions applicables entre assureurs. La réparation de l'installation défectueuse reste une dépense distincte, qui n'est pas nécessairement garantie. Pour protéger votre activité, une assurance multirisque professionnelle adaptée à vos locaux et à vos équipements permet de limiter les conséquences financières de nombreux sinistres, notamment les dégâts des eaux.